Essai · 22 août 2026
La Kintuïsation du monde
Sur la crise ontologique du capitalisme tardif : comment la kintuïsation, concept forgé à partir de la philosophie bantu du Ntu, permet de nom...
15 min de lecture
Essai
De la raffinerie Dangote aux mines de cuivre zambiennes, en passant par les décrets d'indigénisation nigérians et le modèle Debswana au Botswana, une même confusion structure le discours africain sur la souveraineté économique : celle qui prend la propriété juridique d'un actif pour son contrôle réel.
 Tientcheu Nouake
16 min de lecture
0 vues
Comptage en cours
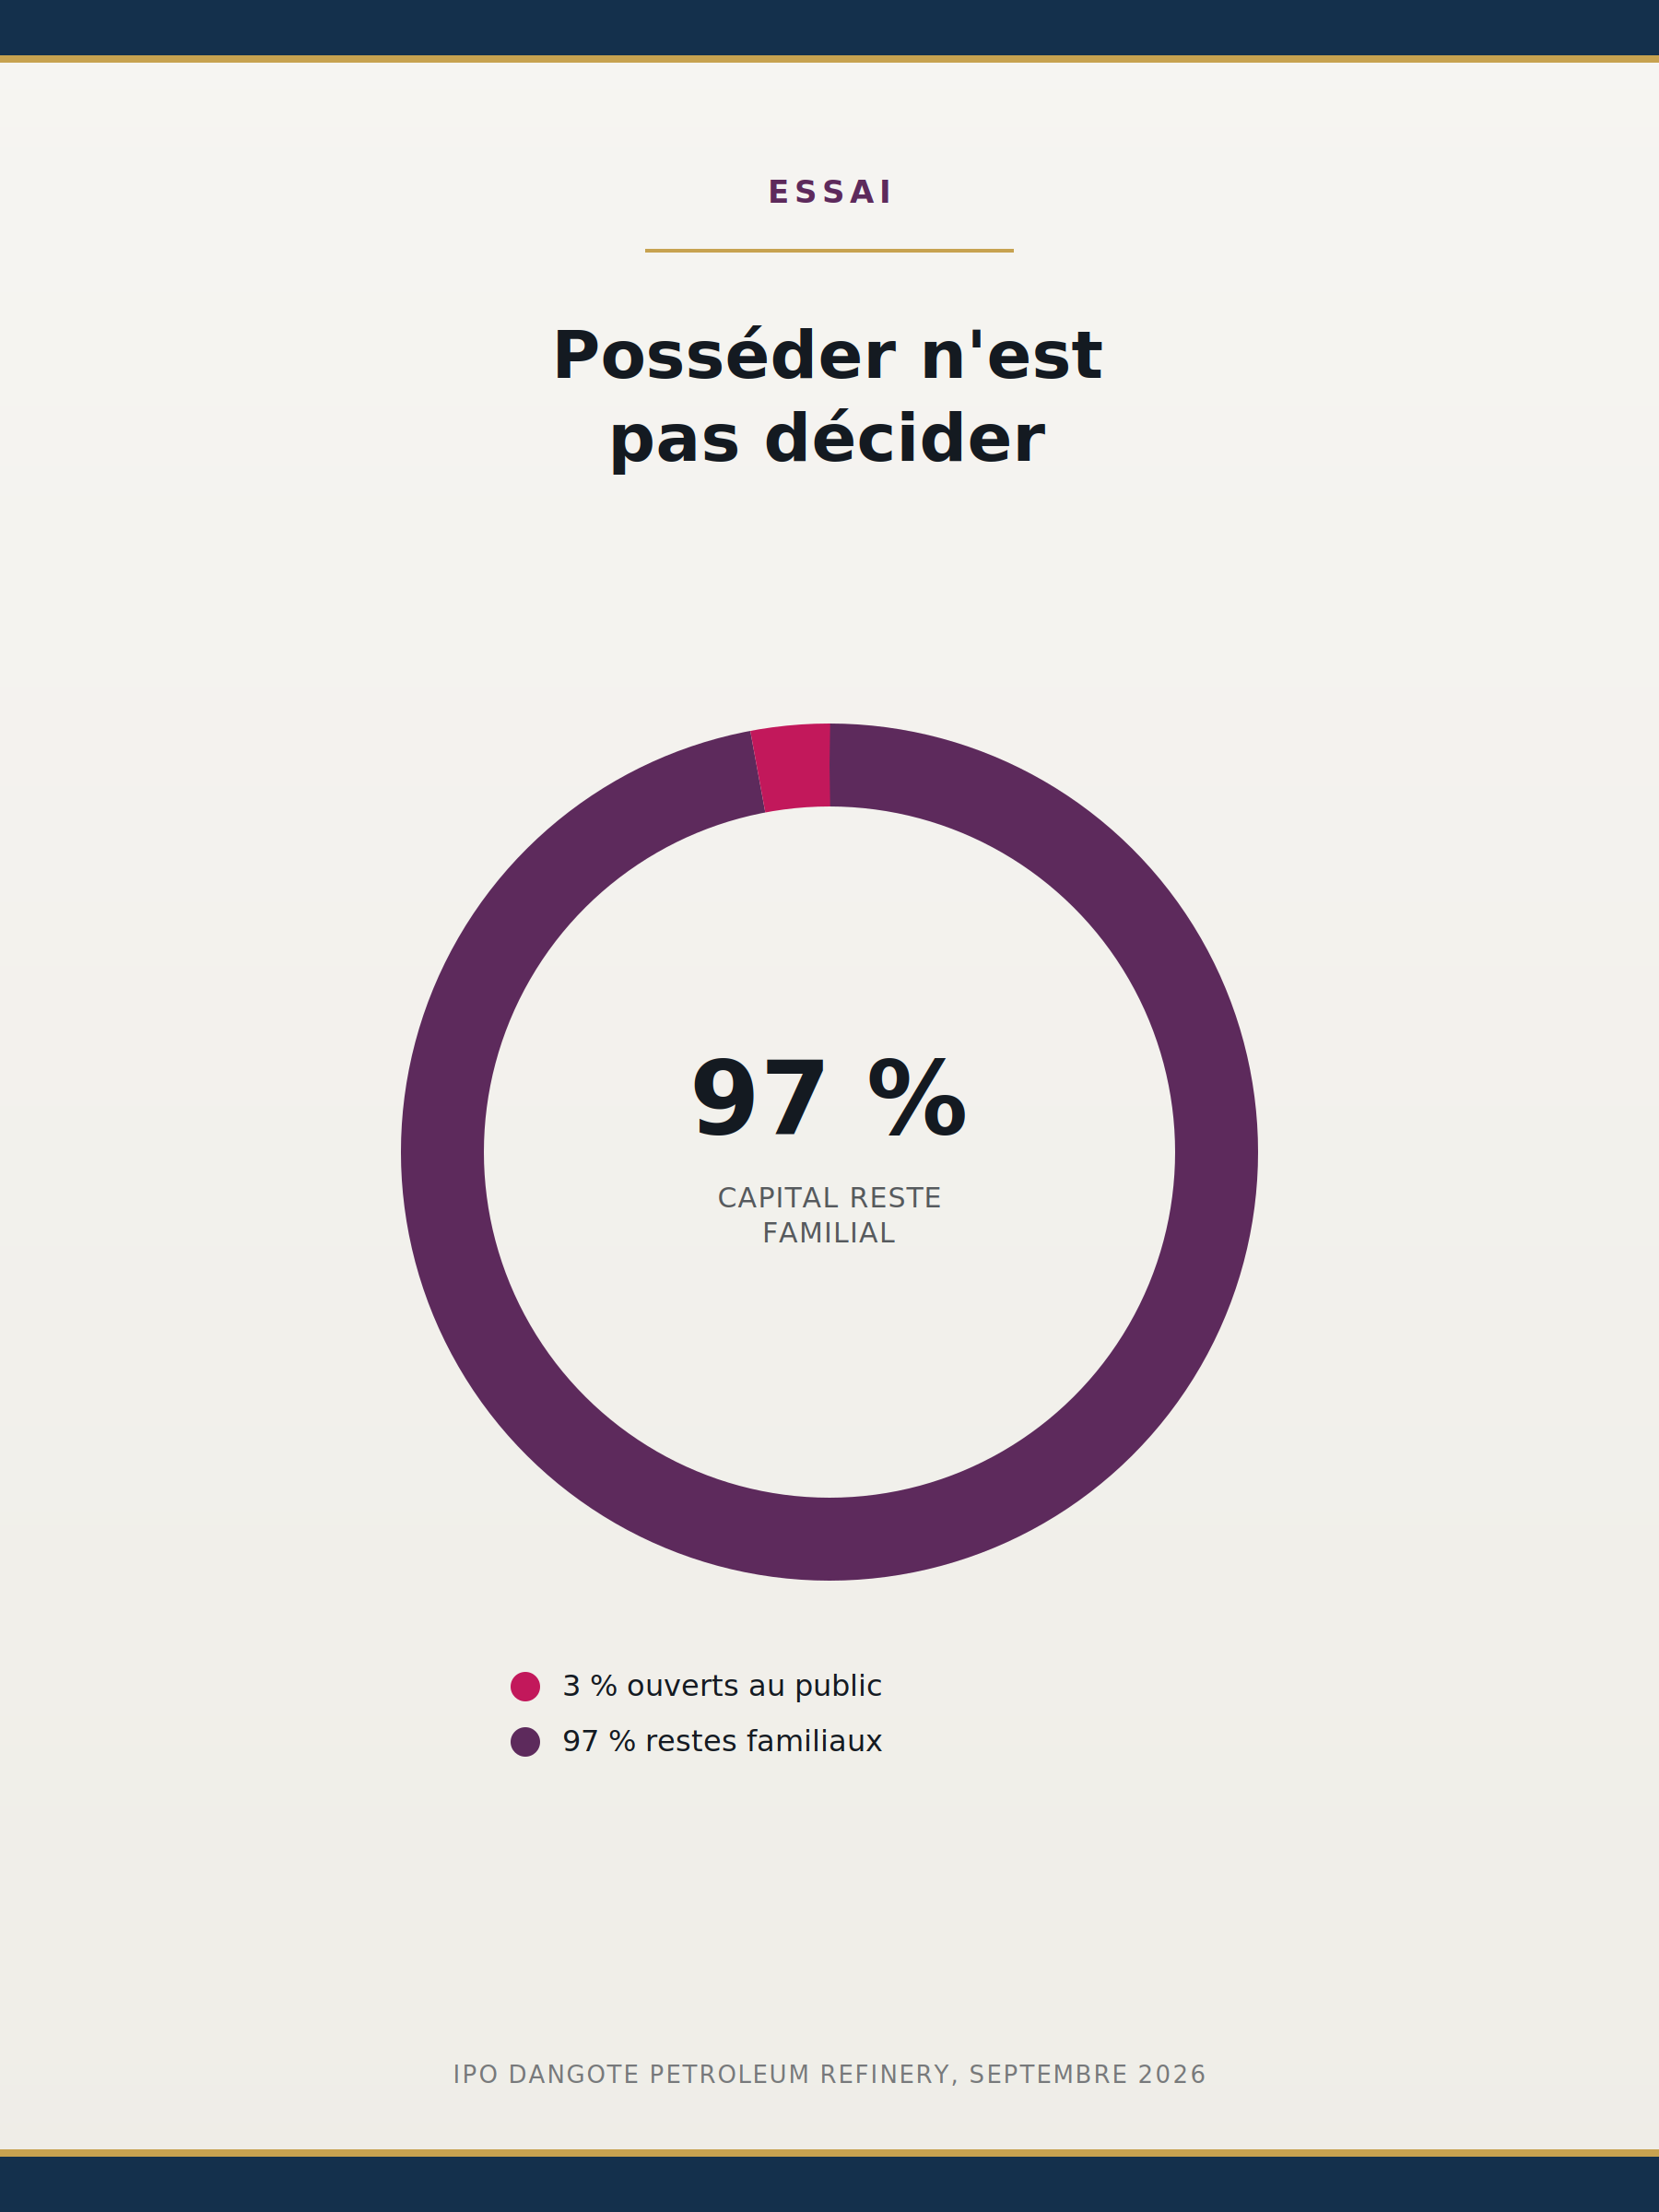
Trois pour cent. C’est la part du capital de la raffinerie Dangote que l’introduction en bourse du 14 septembre 2026 ouvre réellement à ses dix millions d’actionnaires africains visés, une fois rapportée à la valorisation totale de l’actif, entre 47 et 49 milliards de dollars. Le reste appartient, avant comme après l’opération, à la même famille. Ce chiffre, à lui seul, résume ce que ce texte veut démontrer : la propriété d’un actif et le pouvoir d’en décider sont deux choses distinctes, que le langage courant confond en permanence, et que l’histoire économique africaine permet de démêler avec une précision rare.
Adolf Berle et Gardiner Means ont établi, en 1932, dans The Modern Corporation and Private Property, la théorie qui rend ce chiffre lisible : au-delà d’un certain seuil de dispersion actionnariale, la propriété d’une entreprise se sépare mécaniquement de son contrôle. Un actionnariat suffisamment large et fragmenté ne peut plus s’organiser pour surveiller une direction, encore moins pour la révoquer ; le pouvoir de décision reste alors entre les mains d’une équipe dirigeante ou d’une famille fondatrice, quel que soit le nombre de détenteurs de titres. La propriété est un acte juridique. Le contrôle est un fait organisationnel : une capacité technique, un accès aux marchés, une autonomie de gouvernance, qui se construisent sur des années et ne se transfèrent jamais par la seule signature d’un acte de vente ou d’un décret de nationalisation.
Cette distinction, née de l’observation des grandes entreprises américaines des années 1930, éclaire avec une précision inattendue quatre épisodes de l’histoire économique africaine, spécifiquement choisis parce qu’ils ne convergent pas vers la même conclusion politique. Deux d’entre eux ont échoué à produire un contrôle réel malgré un transfert de propriété. Un troisième a délibérément contourné la loi pour maintenir la fiction d’un contrôle qui n’existait pas. Le dernier a mis vingt ans à corriger l’erreur des trois premiers, et y est parvenu. Ensemble, ils forment une démonstration plus solide qu’aucune théorie seule ne pourrait l’être.
Le 14 septembre 2026, Aliko Dangote a introduit en bourse sa raffinerie de Lagos, la plus grande d’Afrique, avec cette déclaration : un actif d’une telle ampleur ne devrait pas créer de la valeur pour quelques personnes seulement, mais pour des millions. L’opération vise dix millions d’actionnaires africains, personnes à revenus modestes incluses, et Dangote la compare explicitement à un investissement précoce dans Amazon ou Microsoft.
Les chiffres de l’opération méritent d’être posés avant tout commentaire. La raffinerie est valorisée entre 47 et 49 milliards de dollars. L’introduction en bourse elle-même ne porte que sur 1,6 milliard de dollars, soit environ trois pour cent du capital total. Un accord de souscription d’un milliard de dollars, réparti entre une tranche de placement privé de 600 millions déjà finalisée et un engagement conditionnel de 400 millions, avait sécurisé une partie substantielle de l’opération avant même que le grand public africain n’y ait accès, en août 2026. Six mois plus tôt, en février 2026, Dangote avait promu ses trois filles, Halima, Fatima et Mariya, à des postes de direction élargis du groupe, dans un plan explicite pour porter l’ensemble à cent milliards de dollars de valorisation : Halima au family office et aux bureaux de Dubaï et Londres, Fatima à la supervision directe de la raffinerie et des actifs énergétiques, Mariya à la stratégie commerciale du ciment et de l’alimentaire.
Le capital s’ouvre à des millions de petits actionnaires au moment précis où le contrôle familial, lui, se resserre et s’organise pour la transmission. Trois pour cent de dispersion capitalistique ne fait pas plus dériver un pouvoir de décision qu’une goutte d’eau ne fait déborder un barrage, et rien dans la structure de l’opération n’indique que les nouveaux actionnaires acquerront la moindre voix sur la stratégie de sourcing en pétrole brut, sur la politique de distribution négociée avec la compagnie pétrolière nationale nigériane, ou sur la succession à la tête du groupe, déjà organisée en interne. Ils acquièrent un droit sur les dividendes futurs, ce qui n’est pas rien, mais ce n’est pas non plus ce que suggère le mot de démocratisation.
Ce qui rend le cas Dangote instructif n’est pas sa nouveauté. Il répète, en sens inverse, une confusion vieille de plus d’un demi-siècle sur le continent, et dont l’issue est déjà connue.
En avril 1968, le président zambien Kenneth Kaunda lance les réformes de Mulungushi, puis en août 1969 celles de Matero, et l’État zambien acquiert 51 % des parts des deux plus grandes compagnies minières du pays, jusqu’alors détenues par l’Anglo American Corporation et la Roan Selection Trust. La transaction devient effective en 1970 : les actifs d’Anglo American deviennent Nchanga Consolidated Copper Mines, ceux de la Roan Selection Trust deviennent Roan Consolidated Mines, tous deux placés sous la tutelle d’une nouvelle société d’État, la Mining Development Corporation, elle-même chapeautée par le grand conglomérat public Zambia Industrial and Mining Corporation. La nationalisation du cuivre zambien est saluée à l’époque comme l’un des actes de souveraineté économique les plus commentés de la décennie postcoloniale africaine.
Les marchés financiers, eux, réagissent avec un flegme révélateur. Un observateur de la presse économique britannique note, dans les semaines qui suivent l’annonce, que le cours des actions d’Anglo American continue de monter à la Bourse de Londres et que la City reste étrangement sereine. Sa formule résume, avec une précision qu’on ne trouve pas souvent dans le commentaire financier de l’époque, l’essentiel de ce que révélera la décennie suivante : la seule vraie nationalisation porte sur les droits miniers, pas sur les mines elles-mêmes.
Les faits confirment cette lecture point par point. Andrew Sardanis, qui dirige à l’époque la société d’État Indeco, compare lui-même sa fonction à celle d’un cabinet de conseil en gestion à l’américaine : quand quelque chose ne va pas dans une filiale, dit-il, Indeco intervient pour redresser la situation, ce qui en dit long sur la nature réellement managériale, plutôt que stratégique et technique, du rôle que l’État s’attribue. Les directeurs généraux des nouvelles sociétés sont des nominations politiques, mais l’organisation industrielle du cuivre, sa commercialisation sur les marchés internationaux et une part significative du capital restant demeurent liés aux mêmes réseaux corporatifs qu’avant la nationalisation. Anglo American et l’American Metal Climax, principal actionnaire de la Roan Selection Trust, conservent des participations minoritaires substantielles et continuent d’exercer une influence technique et managériale déterminante sur des opérations dont l’État zambien n’a jamais acquis, en propre, la maîtrise complète.
Les chiffres de production tranchent le débat mieux qu’aucun commentaire. La production de cuivre zambien culmine à 769 000 tonnes en 1969, l’année même de la nationalisation. Elle retombe à 700 000 tonnes dès 1973, puis s’effondre à 250 000 tonnes en l’an 2000, un niveau divisé par trois par rapport au pic. L’État zambien détenait la majorité du capital de ses mines ; il n’a jamais disposé, de façon continue et autonome, de la capacité technique et commerciale de les faire fonctionner à leur plein potentiel sans les compétences et les réseaux hérités des anciens propriétaires, ni investi suffisamment dans la formation d’ingénieurs et de cadres capables de prendre le relais. Le dénouement referme la boucle avec une ironie que l’histoire économique offre rarement de façon aussi nette : à partir de 1996, faute de résultats et sous la pression des bailleurs internationaux, la Zambie entame la reprivatisation de ses mines de cuivre, les cédant en 2000 à un consortium mené par Anglo American, qui s’en retire à son tour en 2002, avant qu’elles ne soient reprises par Vedanta Resources en 2004 pour la Konkola Copper Mines, et par Glencore pour les Mopani Copper Mines. Un cycle complet, de la propriété privée à la propriété publique puis de retour à la propriété privée, sans qu’à aucun moment la question du contrôle réel de l’activité minière n’ait été véritablement posée ni résolue par le seul jeu des titres de propriété.
Si la Zambie illustre l’échec involontaire à acquérir un contrôle réel, le Nigeria offre un cas plus troublant encore : celui où l’écart entre propriété et contrôle a été délibérément exploité pour vider une politique de souveraineté de son contenu, sans jamais violer la lettre de la loi.
Le régime militaire du général Yakubu Gowon promulgue en 1972 le premier décret de promotion des entreprises nigérianes (Nigerian Enterprises Promotion Decree), organisant le transfert obligatoire de la propriété d’un grand nombre d’entreprises étrangères vers des actionnaires nigérians, réparties en plusieurs catégories selon le secteur d’activité. L’objectif affiché est explicite dans les débats de l’époque : réduire le pouvoir de contrôle des étrangers sur l’économie nationale, alors jugé disproportionné par rapport à la participation réelle des Nigérians à la propriété et à la gestion de leurs propres entreprises.
Le résultat, documenté par plusieurs études universitaires nigérianes ultérieures, est une pratique connue sous le nom de fronting : des firmes étrangères recrutent des hommes d’affaires nigérians pour figurer nominalement comme propriétaires ou actionnaires majoritaires, tout en conservant, par des arrangements contractuels parallèles, la totalité du pouvoir de décision, de la technologie et de l’accès aux marchés. La loi exige un nom nigérian sur le registre des actionnaires ; elle obtient exactement cela, et rien de plus. En 1977, le général Olusegun Obasanjo, jugeant le premier décret trop aisément contournable, promulgue un second décret d’indigénisation, plus strict, réorganisant les entreprises concernées en trois catégories dont la première exige une propriété nigériane à cent pour cent. La pratique du fronting, documentée dans les analyses de la période, ne disparaît pas pour autant : elle s’adapte, précisément parce que la loi continue de ne réglementer que la colonne de la propriété, jamais celle du contrôle effectif de la technologie, des approvisionnements et des marchés d’exportation.
Ce cas est le plus instructif des quatre, parce qu’il montre que la confusion entre propriété et contrôle n’est pas seulement une erreur de diagnostic commise de bonne foi par des dirigeants africains bien intentionnés. Elle est aussi, pour les parties qui y ont intérêt, une faille qu’on peut délibérément exploiter : tant que la loi ne réglemente que le nom inscrit au registre du commerce, elle laisse intact tout ce qui, dans une entreprise, détermine réellement sa trajectoire.
Le quatrième cas mérite d’être traité séparément des trois précédents, parce qu’il constitue la preuve, par la pratique plutôt que par la théorie, que la confusion entre propriété et contrôle n’a rien d’une fatalité.
Lorsque De Beers découvre en 1967 les premiers gisements de diamants du Botswana, alors l’un des pays les plus pauvres du monde à peine indépendant du protectorat britannique, le gouvernement botswanais négocie une participation initiale de quinze pour cent dans la société conjointe, Debswana, constituée en 1969. Cette participation passe à cinquante pour cent en 1975, lorsque De Beers sollicite le gouvernement pour développer un deuxième gisement, à Letlhakane, et que Gaborone active une clause de renégociation prévue dans l’accord initial, un rythme de montée en puissance capitalistique déjà nettement plus mesuré et négocié que la nationalisation d’un bloc, en une seule fois, pratiquée en Zambie la même décennie. Mais l’élément décisif ne se situe pas dans la vitesse d’acquisition du capital : la loi botswanaise stipule dès l’origine que les droits miniers eux-mêmes appartiennent à la coentreprise, et non à De Beers seule, un verrou juridique qui manquait précisément au dispositif zambien.
Le Botswana ne s’arrête pas à cette clause. Le pays investit, sur plusieurs décennies, dans la formation d’ingénieurs, de gestionnaires et de cadres botswanais capables de reprendre progressivement les postes de direction technique et commerciale jusque-là occupés par des expatriés d’Anglo American et de De Beers. Cette stratégie porte ses fruits en 1992 : Debswana passe à une gestion indépendante, non plus assurée par le seul partenaire opérateur historique. Le pays va plus loin encore sur le segment le plus sensible de la chaîne de valeur, celui que la plupart des pays producteurs de matières premières laissent aux mains des négociants étrangers : la commercialisation. La société de tri et de négoce des diamants, la Diamond Trading Company, relocalise ses opérations de Londres à Gaborone, employant des centaines de trieurs et de négociants botswanais formés sur place, tandis que des entreprises de taille et de polissage s’installent également dans le pays plutôt qu’à Anvers ou à Bombay.
Le mouvement se poursuit sous nos yeux. En février 2025, De Beers et le gouvernement du président Duma Boko signent un nouvel accord portant la licence d’exploitation de Debswana jusqu’en 2054 et un accord de commercialisation de dix ans, renouvelable cinq ans. Dans le même mouvement, le gouvernement botswanais engage des négociations pour porter sa participation au-delà de cinquante pour cent, avec un objectif assumé publiquement par sa ministre des Mines : obtenir le contrôle non seulement de l’actif minier lui-même, mais de l’ensemble de la chaîne de valeur, commercialisation comprise. Le Botswana ne s’est pas contenté, en 1969, de posséder la moitié d’une mine ; il a passé cinquante ans à transformer cette moitié de propriété en une capacité réelle de décision, mine par mine, poste par poste, segment de chaîne de valeur par segment de chaîne de valeur, jusqu’à pouvoir aujourd’hui négocier, en position de force documentée, l’étape suivante.
Dangote et Kaunda opèrent en sens strictement inverses : l’un disperse la propriété d’un actif privé vers des millions de petits actionnaires tout en resserrant son contrôle familial, l’autre a concentré la propriété d’actifs privés entre les mains de l’État sans jamais acquérir la maîtrise technique et commerciale qui aurait rendu cette propriété opérante. Le Nigeria de Gowon et d’Obasanjo montre qu’on peut légalement forcer un transfert de propriété sans qu’il produise le moindre effet sur le contrôle réel, si la loi ne vise que le registre des actionnaires. Le Botswana, seul des quatre, a compris dès l’origine, ou appris assez vite, que la propriété capitalistique n’est que le point de départ d’un travail de plusieurs décennies portant sur la formation, la gouvernance et la maîtrise des canaux de commercialisation, et qui ne s’achève jamais définitivement : le pays négocie encore, cinquante-sept ans après la création de Debswana, l’étape suivante de ce contrôle.
Cette confusion structure une bonne partie du discours contemporain sur la souveraineté économique africaine, bien au-delà des quatre cas cités ici. Une nationalisation qui ne s’accompagne pas d’un investissement massif et durable dans la formation technique, la maîtrise des filières de commercialisation et l’autonomie financière reproduit à l’identique la dépendance qu’elle prétendait abolir, sous un nom différent sur le registre du commerce, comme le montre la Zambie. Une loi d’indigénisation qui ne réglemente que la propriété nominale ouvre la voie à des contournements aussi prévisibles que le fronting nigérian. Une introduction en bourse qui disperse trois pour cent d’un capital tout en consolidant la transmission familiale du pouvoir de décision ne change rien à la structure de gouvernance de l’entreprise, quel que soit le nombre de petits actionnaires qui y voient, à raison, une opportunité de placement financier légitime. Seul un travail délibéré, mesuré en décennies plutôt qu’en trimestres, portant simultanément sur la formation des cadres, la maîtrise de la technologie, l’implantation locale des maillons de commercialisation et une gouvernance effective, transforme une part du capital en un pouvoir de décision réel, comme le montre le Botswana.
La leçon qui s’en dégage ne condamne ni l’actionnariat populaire ni la nationalisation comme instruments économiques : chacun a sa place selon le contexte et l’objectif poursuivi, et rien dans les quatre cas cités ne permet de conclure qu’un instrument serait par nature supérieur à l’autre. Elle condamne seulement l’idée qu’un acte de propriété, quelle que soit sa direction, suffit par lui-même à transférer un pouvoir de décision réel. Ce pouvoir se mesure à des critères précis et vérifiables, que l’histoire du Botswana permet enfin de nommer positivement plutôt que par la seule négative : qui nomme et révoque les dirigeants opérationnels, qui maîtrise la technologie et forme les cadres qui la font fonctionner, qui contrôle les canaux par lesquels le produit atteint son marché final, et qui peut, en dernier ressort, réorienter la stratégie de l’actif sans devoir l’autorisation d’un tiers resté, lui, en position de contrôle. Tant que ces quatre questions ne sont pas posées avec la même rigueur que celle réservée à la seule question de la propriété, le débat sur la souveraineté économique africaine continuera, comme il le fait depuis Mulungushi, de se satisfaire de réponses qui ne répondent, en réalité, à rien.
Sources : Berle, A. et Means, G., «The Modern Corporation and Private Property» (1932) ; France 24, Boursorama et Dabafinance, couverture de l’introduction en bourse de Dangote Petroleum Refinery, septembre 2026 ; AllAfrica, sur la nomination des filles d’Aliko Dangote à des postes de direction élargis, février 2026 ; ZCCM Investments Holdings, historique des réformes de Mulungushi et de Matero, 1968-1970 ; Peter Sedgwick, sur la réaction des marchés financiers à la nationalisation zambienne, Marxism Today, novembre 1969 ; Journal of the Southern African Institute of Mining and Metallurgy, données de production du cuivre zambien 1969-2000 et chronologie de la reprivatisation 1996-2004 ; travaux universitaires nigérians sur les décrets d’indigénisation de 1972 et 1977 et la pratique du fronting (Université de Lagos ; Ejiofor, 1979) ; Debswana, historique officiel de la coentreprise et structure actionnariale ; Anglo American, communiqué sur l’accord De Beers-Botswana de février 2025 ; Agence Ecofin, sur les négociations en cours pour une participation majoritaire du Botswana, 2025-2026 ; GIA 4Cs, sur la relocalisation des activités de tri et de négoce à Gaborone. Analyse de l’auteur à partir de ces sources.
Poursuivre la lecture
Essai · 22 août 2026
Sur la crise ontologique du capitalisme tardif : comment la kintuïsation, concept forgé à partir de la philosophie bantu du Ntu, permet de nom...
15 min de lecture
Essai · 3 août 2026
La fatigue écologique n’est pas un excès d’émotion mais un défaut d’appareillage : nous sommes sommés de porter un deuil qui n’a ni corps, ni ...
25 min de lecture
Essai · 7 juillet 2026
La nature humaine n'est pas une essence stable mais un état métastable entre deux horloges évolutives biologique et culturelle. L'IA n'est pas...
17 min de lecture
Lettre mensuelle

